China pone fin a la exención fiscal de 30 años sobre los dividendos de los inversores extranjeros.
Las normas sobre el impuesto a los dividendos en China cambiaron el 1 de septiembre de 2026. Ahora, China grava con un 20% los dividendos y las bonificaciones que los extranjeros reciben de empresas con inversión extranjera. Esto elimina una exención que China introdujo en 1994 para atraer capital extranjero.
El impacto inmediato se traduce en un mayor coste fiscal para los inversores afectados. Sin embargo, la lección más amplia va más allá de un solo tipo impositivo. Un incentivo gubernamental puede durar décadas y aun así desaparecer cuando cambian las prioridades económicas.
¿Qué cambió el 1 de septiembre?
El Ministerio de Finanzas y la Administración Estatal de Impuestos de China emitieron el Anuncio n.º 27 el 1 de septiembre de 2026.
Según la nueva normativa, los extranjeros deben pagar un impuesto sobre la renta del 20% sobre los dividendos y bonificaciones correspondientes. Esta norma se aplica a los ingresos que reciben de empresas con inversión extranjera en China.
La empresa que realiza el pago normalmente debe retener el impuesto. Posteriormente, debe declarar y pagar el importe antes del día 15 del mes siguiente.
Si la empresa no retiene el impuesto, el inversor debe pagarlo directamente. El plazo habitual es el 30 de junio del año siguiente. Las autoridades fiscales también pueden establecer otro plazo si fuera necesario.
China no creó el tipo impositivo del 20% sobre los dividendos específicamente para inversores extranjeros. Su sistema de impuesto sobre la renta individual ya aplica un tipo del 20% a los intereses, dividendos y bonificaciones. Los extranjeros gozaban de una exención especial de este impuesto desde 1994.
China ha eliminado esa exención.
¿Por qué poner fin a una exención después de más de 30 años?
La política original reflejaba las prioridades económicas de China en la década de 1990.
En aquel entonces, China quería atraer más capital internacional. Los incentivos fiscales contribuyeron a que el país resultara más atractivo para los inversores extranjeros.
Los funcionarios chinos argumentan ahora que los inversores consideran un abanico mucho más amplio de factores, como el tamaño del mercado, la infraestructura industrial y el entorno legal y empresarial. En su opinión, China ya no necesita esta ventaja fiscal específica para competir por la inversión.
También existe un argumento político a favor de tratar a los inversores nacionales y extranjeros de manera más coherente.
Esa postura tiene lógica. Sin embargo, los inversores deberían centrarse en lo que revela la decisión.
Los incentivos fiscales existen porque los gobiernos quieren fomentar ciertos comportamientos. Los gobiernos también pueden eliminar esos incentivos cuando cambian sus prioridades.
Treinta años no convierten un incentivo en permanente.
Un aumento de impuestos no afecta a todos los inversores por igual.
La tasa nominal del 20% es importante, pero los inversores deben evitar suponer que todos los accionistas extranjeros acabarán asumiendo exactamente el mismo coste adicional.
La tributación transfronteriza depende de varios factores, entre ellos la residencia fiscal del individuo, la estructura a través de la cual se mantiene una inversión, los convenios para evitar la doble imposición aplicables y si existen créditos fiscales extranjeros disponibles en otra jurisdicción.
El propio comunicado de China sobre la reforma señala que algunos inversores extranjeros podrían deducir los impuestos pagados en China de sus obligaciones tributarias en su país de residencia. Sin embargo, el resultado práctico dependerá de las circunstancias específicas de cada inversor y del tratado aplicable, así como de la normativa fiscal nacional.
Por eso, la tasa impositiva efectiva nunca debe calcularse basándose únicamente en un anuncio principal.
Los inversores que reciban distribuciones de empresas chinas deberían revisar la situación fiscal combinada en todas las jurisdicciones pertinentes, en lugar de fijarse únicamente en el nuevo impuesto chino.
China sigue queriendo capital extranjero
El cambio en los impuestos no significa que China se haya vuelto contraria a la inversión extranjera.
En junio de 2026, China presentó un plan de acción de 15 puntos para apoyar y mejorar la inversión extranjera. Las medidas abarcan el acceso al mercado, los procedimientos de inversión, los servicios empresariales y la gestión del capital extranjero. También se dirigen a sectores como las finanzas, la educación y la sanidad.
Esto crea una distinción importante.
China sigue queriendo capital internacional. Sin embargo, los responsables políticos pueden cambiar la forma en que lo atraen.
El gobierno puede eliminar un beneficio fiscal general e introducir medidas más específicas en otros ámbitos. Este enfoque permite a los responsables políticos orientar la inversión hacia sectores o comportamientos concretos.
China ya utiliza esta estrategia con la reinversión empresarial.
Una política independiente otorga a los inversores corporativos extranjeros que cumplan los requisitos un crédito fiscal al reinvertir ciertas ganancias distribuidas en China. Esta política estará vigente desde el 1 de enero de 2025 hasta el 31 de diciembre de 2028. Los inversores elegibles pueden recibir un crédito equivalente al 10 % del monto de la reinversión que cumpla los requisitos, sujeto a las normas y los tratados aplicables.
Este incentivo se aplica a las empresas no residentes que cumplan los requisitos. No sustituye las nuevas normas para personas físicas extranjeras.
El mensaje general es claro. China sigue utilizando su política fiscal para influir en dónde se dirige el capital extranjero y cuánto tiempo permanece en él.
La tasa de interés general del 20% no afectará a todos por igual.
Los inversores no deben dar por sentado que todas las personas afectadas afrontarán el mismo coste fiscal final.
La tributación transfronteriza depende de varios factores, entre los que se incluyen la residencia fiscal, los tratados aplicables y las normas sobre créditos fiscales extranjeros.
Un inversor puede pagar impuestos en China y recibir créditos en otra jurisdicción. Un tratado también puede afectar la forma en que las autoridades tratan ciertos ingresos.
El resultado final depende de las circunstancias del inversor.
Esto hace que el análisis fiscal profesional sea esencial. Los inversores deben examinar la situación fiscal global en todos los países relevantes. Considerar únicamente el tipo impositivo general de China puede ofrecer una visión incompleta.
La ciudadanía y la residencia también requieren un análisis independiente. Un permiso de residencia no determina automáticamente la residencia fiscal. Una segunda ciudadanía no cambia automáticamente el lugar donde un inversor debe pagar impuestos.
Estas categorías legales suelen interactuar entre sí, pero siguen siendo distintas.
La lección para los grandes inversores: Poner a prueba los incentivos gubernamentales.
La lección más importante que se desprende de la decisión de China no es simplemente que algunos extranjeros pagarán más impuestos.
Los inversores nunca deberían basar toda una estrategia a largo plazo en un incentivo gubernamental que no puedan controlar.
Una regla favorable puede mejorar una inversión. Sin embargo, no debe convertirse en la única razón por la que la inversión funcione.
Antes de comprometer un capital significativo, los inversores deberían preguntarse:
- ¿Seguirá siendo rentable la inversión si desaparece el incentivo fiscal?
- ¿Qué ocurre si sube el tipo impositivo efectivo?
- ¿Podría otro cambio de política reducir la rentabilidad esperada?
- ¿Con qué facilidad puede adaptarse la estructura de propiedad?
- ¿La residencia del inversor genera un riesgo adicional?
- ¿Ofrecería otra jurisdicción una mejor estructura a largo plazo?
Este tipo de pruebas de estrés son importantes no solo para la planificación fiscal.
Los gobiernos también pueden modificar las normas de residencia, los umbrales de inversión y los activos que pueden optar a ellos. Pueden introducir nuevos requisitos de presencia física. Asimismo, pueden endurecer los procedimientos de diligencia debida o las condiciones de los programas.
Por lo tanto, el riesgo político debe formar parte de la decisión de inversión original.
Lo que los inversores deberían revisar ahora
Los extranjeros que reciban dividendos de empresas chinas con inversión extranjera deben revisar las nuevas normas antes de su próximo reparto.
Primero, deben identificar la obligación tributaria prevista en China. Posteriormente, deben analizar cualquier beneficio derivado de tratados fiscales o créditos fiscales extranjeros. Los inversores también podrían necesitar revisar las estructuras de propiedad y los planes de distribución con asesores fiscales cualificados.
Las familias con movilidad internacional deberían adoptar una perspectiva más amplia.
La residencia fiscal, la residencia migratoria, la ciudadanía y la titularidad de inversiones pueden afectar a diferentes aspectos de la estructura familiar. Un cambio en un área no resuelve automáticamente un problema en otra.
El cambio en el impuesto sobre dividendos en China sirve como un útil recordatorio para cualquier inversor internacional. Los incentivos gubernamentales pueden generar valor, pero los inversores nunca deben dar por sentado que durarán para siempre.
La exención fiscal se mantuvo vigente durante más de 30 años.
China finalmente lo terminó.
Los inversores a largo plazo deberían desarrollar estrategias que puedan sobrevivir también al próximo cambio de política.
Contáctanos si estás interesado en la Ciudadanía por Inversión
Nuestros asesores expertos tendrán una consulta individual para encontrar las mejores soluciones para usted y su familia y guiarlo a través del procedimiento.
Revise su estrategia de inversión y residencia transfronteriza.
Los inversores internacionales afectados por el cambio en el impuesto sobre dividendos en China deberían evaluar cómo interactúan la tributación, la residencia y la estructura de inversión antes de realizar ajustes importantes.
Imperial Citizenship asesora a inversores y familias con movilidad internacional en ciudadanía por inversión y residencia por inversión programas que abarcan múltiples jurisdicciones. Cuando se plantean cuestiones fiscales, estas estrategias deben coordinarse con asesores fiscales y legales cualificados para garantizar que se tengan en cuenta conjuntamente la residencia, la inversión y los objetivos familiares.
Preguntas frecuentes
Artículos Relacionados
Pekín vigila su patrimonio; Turquía ofrece una vía legal
En una era de creciente escrutinio financiero, los inversores globales están tomando medidas. Descubra por qué el 89 % de los inversores con un alto patrimonio neto chino están explorando…
Restricciones a la propiedad extranjera en Chipre para inversores
Chipre está considerando endurecer los controles sobre la compra de propiedades por parte de ciudadanos extracomunitarios ante el aumento de la demanda extranjera. Las propuestas podrían restringir las compras…

¿Por qué el 61% de los inversores millonarios del Reino Unido consideran mudarse al extranjero?
Una encuesta realizada a 341 inversores británicos adinerados reveló que el 61% ha considerado la posibilidad de establecer su residencia en el extranjero, mientras que el 97% espera que los impuestos…
Los países quieren algo más que turistas. Quieren familias adineradas.
La llegada valiosa ya no se limita al turista que pasa una semana. Los países están diseñando sistemas de residencia, impuestos y…
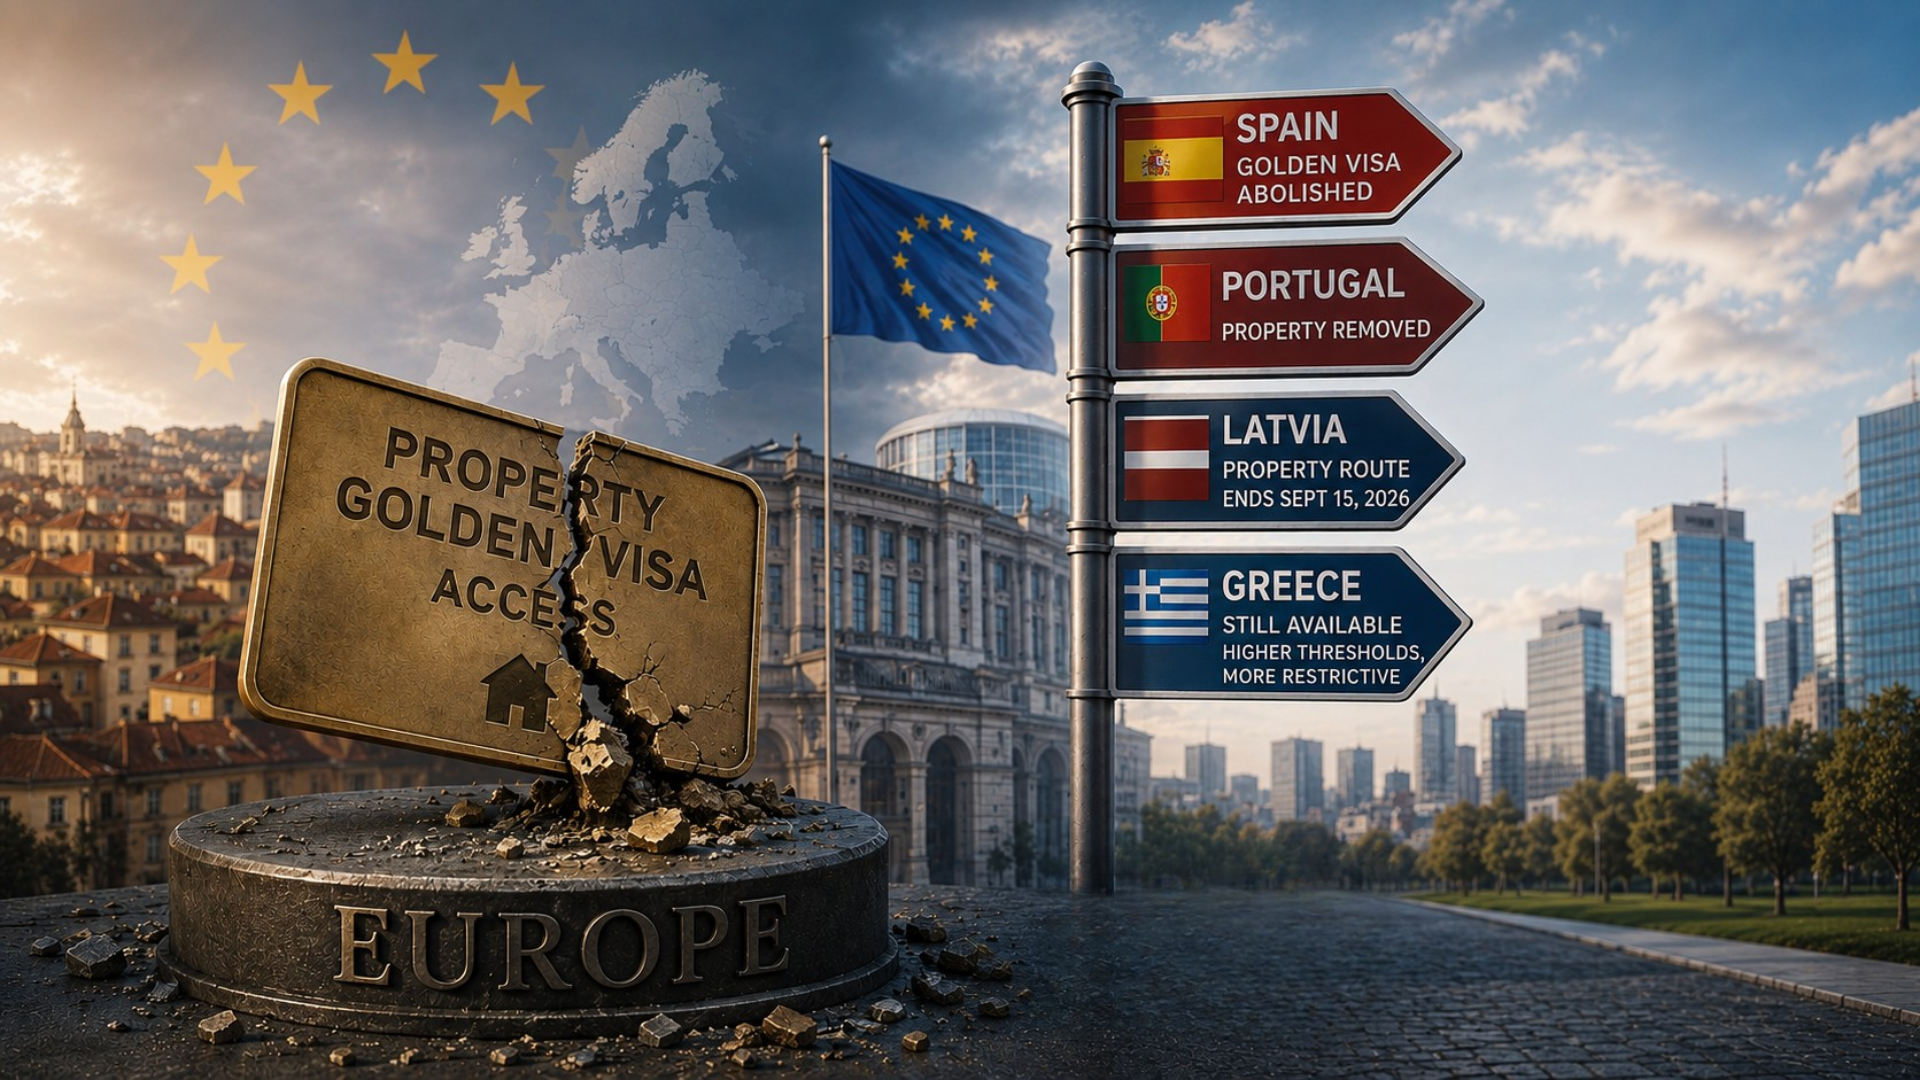
Europa está acabando silenciosamente con el modelo tradicional de visado dorado.
El modelo europeo de compra de propiedades para vivienda es cada vez más difícil de encontrar. Letonia está eliminando los bienes inmuebles de su marco regulatorio para residencias de inversión, siguiendo…
¿Por qué el 21% de los solicitantes globales de CBI son estadounidenses?
Según el Informe Mundial sobre la Ciudadanía 2026, los estadounidenses representan actualmente el 21% de las solicitudes de ciudadanía por inversión a nivel mundial. La cifra…
