Impostos de saída estão mudando as regras do jogo: o que significa realmente ir embora?
Mudar a vida, os negócios ou os investimentos para o exterior tem sido, há muito tempo, um pilar do planejamento patrimonial para indivíduos de alto patrimônio e empreendedores. Muitos presumem que, ao deixar o país de origem, as obrigações tributárias terminam ali. Mas essa presunção está ameaçada. Os Países Baixos são um exemplo de país que caminha para regras que podem continuar tributando ex-residentes muito tempo depois de sua partida.
Isso levanta uma grande questão: se você se mudar, estará realmente livre ou ainda estará financeiramente vinculado ao seu antigo domicílio fiscal?
O que é um "imposto de saída"?
Um imposto de saída (às vezes chamado de imposto de emigração ou imposto de partida) é uma forma de um país cobrar impostos quando alguém abandona a residência fiscal e se muda para o exterior. Algumas características:
- O imposto pode ser devido quando você transfere sua residência para fora do país.
- Isso pode exigir que você trate os ganhos não realizados (ativos que se valorizaram, mas não foram vendidos) como se tivessem sido vendidos agora.
- Isso pode ser aplicável não apenas imediatamente, mas por anos após a partida.
- É direcionado especialmente a pessoas com participações acionárias substanciais, investimentos ou ativos de alto valor.
Nos Países Baixos, por exemplo, já existe um regime para diretores/acionistas majoritários ("participação substancial") que considera a saída como uma alienação fictícia de ações. Enquanto isso, os legisladores estão explorando um regime tributário mais abrangente para saídas de empresas.
Aqui está o que sabemos até agora:
- Para quem detém uma “participação substancial” (pelo menos 5% das ações de uma empresa) e emigra, as autoridades fiscais holandesas aplicam o que se denomina “taxa de preservação” (na prática, um imposto de saída) sobre o valor das ações como se estas tivessem sido alienadas.
- Essa avaliação de preservação pode ser aplicada indefinidamente (anteriormente, o adiamento era de 10 anos; desde setembro de 2015, é "ilimitado").
- Em um âmbito mais amplo, uma moção apresentada em outubro de 2024 solicitou ao governo holandês que explorasse a possibilidade de um imposto de saída mais abrangente, que pudesse continuar tributando a renda internacional e os ganhos de capital por até cinco anos após a emigração.
- O alcance exato de quem se aplicará, quais ativos serão abrangidos e como interagirá com os tratados tributários ainda é incerto.
- Na Holanda, também está em curso uma reforma tributária mais ampla: por exemplo, reformas no chamado regime Box 3 (rendimentos de investimento/poupança) e a eliminação de certos estatutos fiscais de não residentes para expatriados.
Para a mobilidade global e a estruturação de riqueza, esse tipo de alteração tributária tem diversas consequências:
- Liberdade de circulação versus exposição fiscal
- Você pode optar por transferir sua residência fiscal (ou sua estrutura empresarial) para uma jurisdição com impostos mais baixos. No entanto, se o seu país de origem impuser um imposto de saída, você poderá ter que pagar impostos sobre ganhos não realizados ou rendimentos futuros, mesmo após a mudança. Isso reduz a "liberdade" de mudança.
- O momento certo e a estruturação tornam-se cruciais.
- Se você sabe que uma regra tributária de saída está prestes a ser aplicada ou pode ser aplicada, o momento da sua mudança, quando você consolida seus ativos, como os detém e onde a entidade jurídica está localizada tornam-se ainda mais importantes. Mudar-se sem planejamento pode gerar grandes obrigações tributárias inesperadas.
- As estruturas de holding e a segunda residência/cidadania mudam de um modelo de luxo para um modelo de gestão de riscos.
- O que antes era uma escolha de estilo de vida, usar uma segunda cidadania ou residência por investimento para mobilidade e planejamento tributário, torna-se uma estratégia fundamental de mitigação de riscos. É preciso estruturar-se de forma a não ficar preso a regimes tributários antigos.
- A exposição a ativos e os ganhos não realizados são importantes.
- O imposto de saída pode incidir não apenas sobre a renda recebida, mas também sobre o crescimento de valor não realizado (por exemplo, aumentos no valor das ações) enquanto você residia no país. Isso significa que seu patrimônio acumulado no passado pode ser "tributado" pelo seu país de origem mesmo depois de você sair.
Se você está considerando uma mudança (ou já se mudou) e seu país de origem está analisando regras semelhantes a impostos de saída, você deve perguntar:
- Meu país de origem possui (ou planeja possuir) um imposto de saída formal?
- O que desencadeia isso: emigração, mudança de residência fiscal, valor dos ativos, participação em empresa, interesse substancial?
- Que tipos de ativos ou rendimentos estão abrangidos: ações, imóveis, investimentos, pensões, poupanças?
- Por quanto tempo o direito ao benefício fiscal permanece válido após minha saída? Existe algum período de carência?
- Como isso se relaciona com os tratados tributários e a fiscalização no meu novo país de residência?
- Posso acelerar ou estruturar uma venda/transferência de ativos para evitar o imposto ou reduzir a exposição?
- Mudar a localização da minha empresa ou alterar a origem dos meus rendimentos ajuda a reduzir o risco?
- Há alguma etapa específica de reestruturação da holding, do fundo fiduciário ou da entidade que eu precise tomar antes da mudança?
Os Países Baixos são um dos vários países com alta tributação que estão considerando como "manter" os créditos fiscais quando indivíduos ricos se mudam para outros países. Como observado:
- Segundo relatos, mais de 100,000 mil milionários mudam de residência todos os anos.
- A riqueza é móvel; os sistemas tributários tradicionais, nem tanto. Por isso, os governos estão explorando novas regras para impedir as "saídas silenciosas" dos mais ricos.
- Para indivíduos de alto patrimônio líquido e fundadores, isso significa: impostos não se resumem a taxas, mas sim a controle. Se um governo ainda pode alcançar seus ganhos anos depois de você ter deixado o país, quão móvel é sua riqueza?
- Isso levanta questões mais profundas sobre como você estrutura a residência, a cidadania, onde estabelece sua empresa, como detém seus ativos e como planeja suas saídas.
Vamos considerar um cenário hipotético:
Você construiu um negócio na Holanda, detém ações (digamos, 10%) em uma empresa holandesa e acumulou um crescimento significativo não realizado. Você decide mudar-se (por exemplo, para uma jurisdição com tributação favorável).
- No regime de avaliação de preservação, os Países Baixos consideram a sua participação acionária como se a tivesse vendido ao emigrar. Assim, você é tributado sobre o ganho de valor.
- Caso o novo regime tributário de saída entre em vigor e seja aplicado de forma mais abrangente, você também poderá estar sujeito a uma cobrança de imposto sobre seus rendimentos ou ganhos futuros por até cinco anos após sua saída (ou talvez por tempo indeterminado para determinados ativos), mesmo que esteja fora da Holanda.
- Se você não prever isso, poderá se mudar e ainda ter que pagar impostos à Holanda, o que reduz o benefício da mudança.
- O planejamento sobre quando se mudar, o que vender ou reestruturar com antecedência e como manter os ativos no exterior torna-se uma parte importante da sua estratégia de mudança.
- Não assuma que a mudança de residência elimina o seu risco fiscal. Mantenha-se atento às regras de imposto de saída no seu país de origem (ou domicílio).
- Planeje com antecedência. A mudança não se resume a mudar de endereço; trata-se de uma alteração estrutural na forma como você detém seus ativos, onde sua empresa está sediada, sua residência e cidadania, e como você realiza seus ganhos.
- Fique atento aos riscos extremos. Mesmo depois de sair do país, você pode enfrentar cobranças de impostos se detiver participações substanciais ou se o país de origem tiver adotado regras de tributação de saída.
- Utilize as estruturas com sabedoria. Empresas holding, trusts e estratégias de dupla residência/cidadania podem ajudar, mas, quando as leis de imposto de saída entrarem em vigor, você precisará de aconselhamento especializado.
- Acompanhe as mudanças legislativas. Países como a Holanda estão debatendo ativamente reformas; o que é proposto hoje pode entrar em vigor amanhã.
Entre em contato conosco se estiver interessado em Cidadania por Investimento
Nossos consultores especialistas farão uma consulta individual para encontrar as melhores soluções para você e sua família e orientá-lo durante o procedimento.
Não deixe que as taxas de saída o peguem de surpresa.
Para empreendedores e indivíduos de alto patrimônio, a mobilidade global sempre simbolizou liberdade, a capacidade de transferir sua vida, investimentos e negócios para outro país. Mas os impostos de saída estão remodelando essa liberdade. À medida que países como a Holanda buscam garantir benefícios fiscais a longo prazo, o risco de permanecer financeiramente vinculado a um país mesmo após a mudança é real.
A chave é o planejamento proativo. Entenda as leis, estruture seus bens com sabedoria e explore opções de segunda cidadania ou residência antes de se mudar.
Pronto para assumir o controle da sua mobilidade?
Fale hoje mesmo com nossos especialistas para saber como a residência estratégica ou a cidadania por investimento podem proteger sua liberdade e seu patrimônio.
Compartilhe este blog
Perguntas frequentes
Artigos Relacionados
Pequim está de olho em sua riqueza; a Turquia oferece uma via legal.
Em uma era de crescente escrutínio financeiro, investidores globais estão tomando medidas. Descubra por que 89% dos indivíduos de alto patrimônio líquido chineses estão explorando…
China encerra isenção de 30 anos do imposto sobre dividendos para investidores estrangeiros.
A China pôs fim a uma isenção fiscal que protegia certos rendimentos de dividendos recebidos por estrangeiros há mais de 30 anos…

Por que 61% dos investidores milionários do Reino Unido consideram se mudar para o exterior?
Uma pesquisa com 341 investidores ricos do Reino Unido revelou que 61% consideraram a possibilidade de residir no exterior, enquanto 97% esperam que os impostos…
Os países querem mais do que turistas. Eles querem famílias ricas.
A chegada de recursos valiosos não se limita mais ao turista que passa uma semana no país. Os países estão reformulando seus sistemas de residência, tributação e…
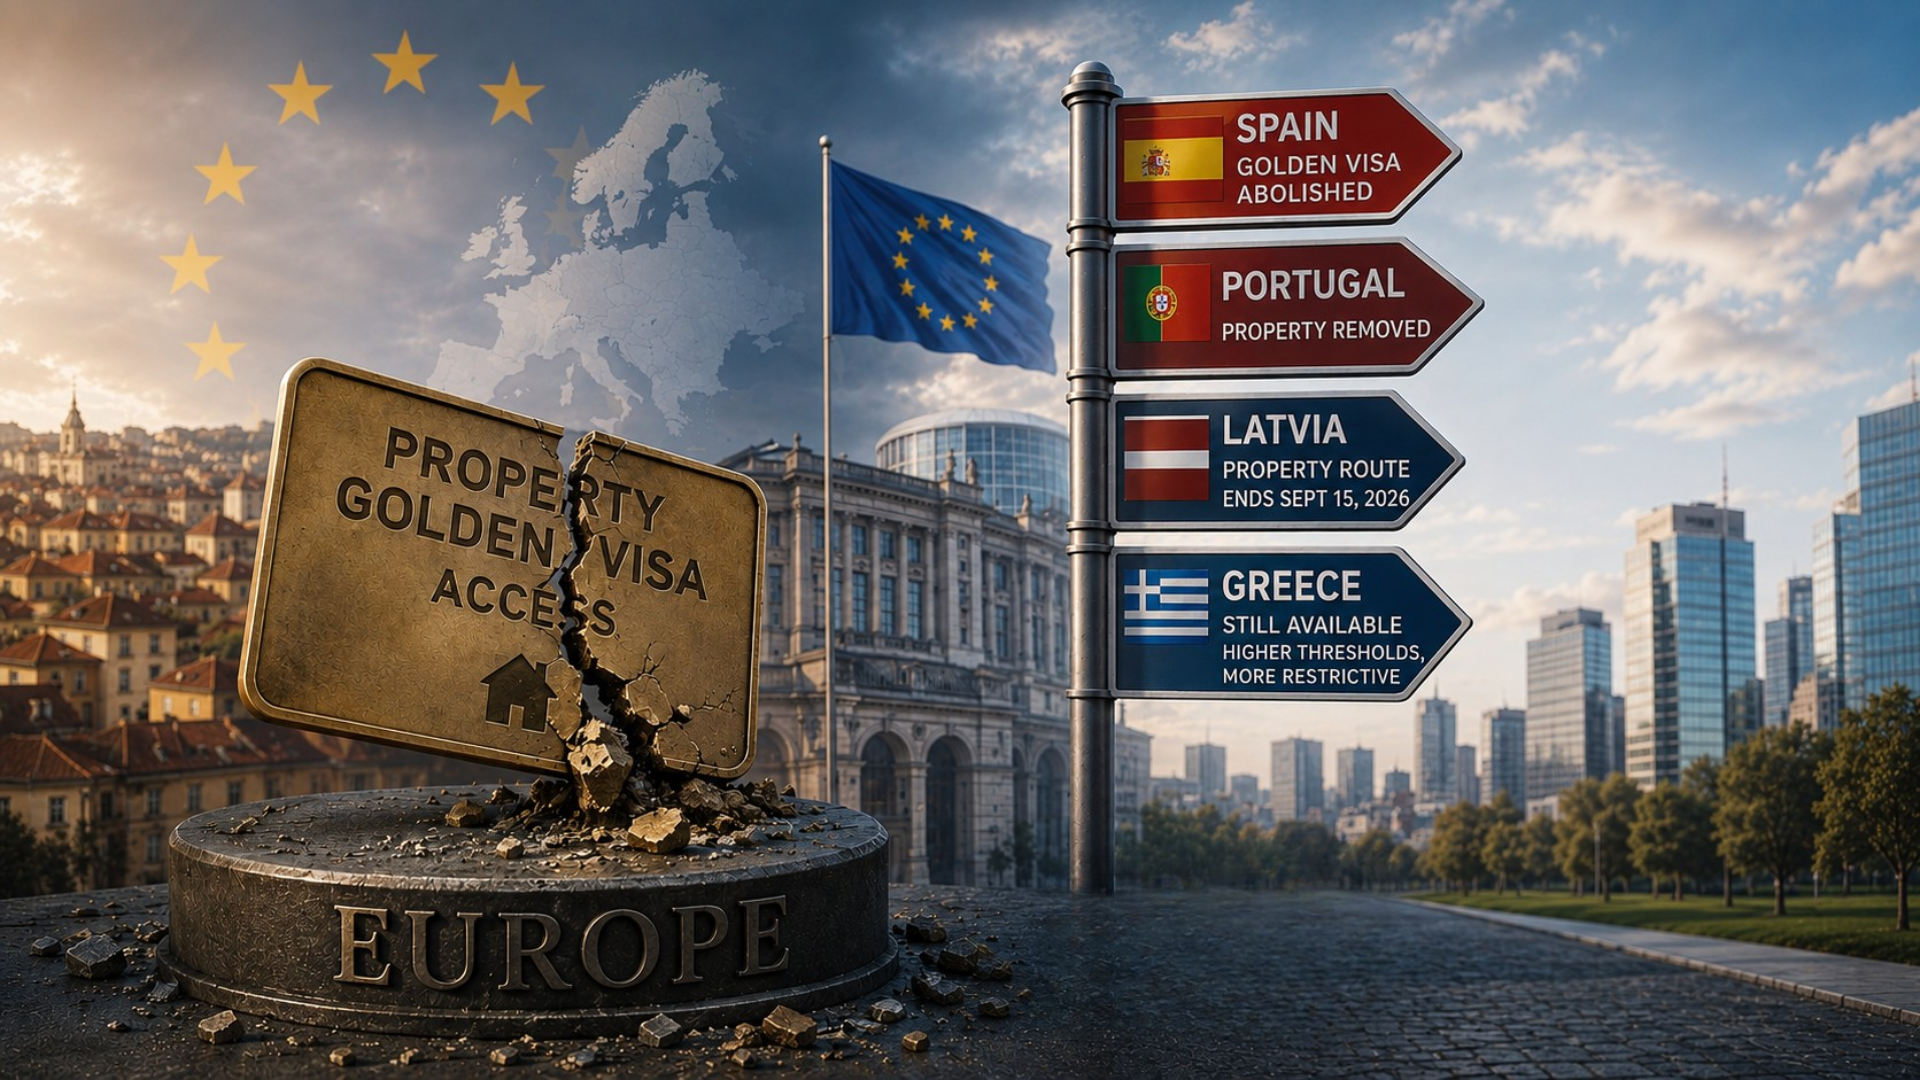
A Europa está silenciosamente acabando com o modelo tradicional de Visto Gold.
O modelo europeu de imóveis para fins residenciais está se tornando cada vez mais raro. A Letônia está excluindo imóveis de seu regime de residência para investidores, seguindo…
Por que 21% dos candidatos globais a CBI são americanos?
De acordo com o Relatório Mundial de Cidadania 2026, os americanos representam agora 21% dos pedidos de cidadania global por investimento. O número…
