La Chine met fin à l'exonération fiscale de 30 ans accordée aux investisseurs étrangers sur les dividendes.
La réglementation chinoise relative à l'imposition des dividendes a été modifiée le 1er septembre 2026. La Chine impose désormais les dividendes et les bonus perçus par des personnes physiques ou morales étrangères auprès d'entreprises à capitaux étrangers à un taux de 20 %. Cette mesure met fin à une exemption instaurée par la Chine en 1994 afin d'attirer les capitaux étrangers.
L'impact immédiat est une hausse de la charge fiscale pour les investisseurs concernés. Cependant, la leçon à tirer dépasse le cadre d'un simple taux d'imposition. Une incitation gouvernementale peut perdurer pendant des décennies et disparaître lorsque les priorités économiques évoluent.
Qu'est-ce qui a changé le 1er septembre ?
Le ministère des Finances et l'administration fiscale de l'État chinois ont publié l'annonce n° 27 le 1er septembre 2026.
En vertu de la nouvelle réglementation, les personnes physiques étrangères doivent s'acquitter d'un impôt sur le revenu de 20 % sur les dividendes et primes concernés. Cette réglementation s'applique aux revenus qu'elles perçoivent d'entreprises à capitaux étrangers en Chine.
L'entreprise effectuant le paiement doit normalement retenir l'impôt à la source. Elle doit ensuite déclarer et verser le montant avant le 15 du mois suivant.
Si l'entreprise omet de retenir l'impôt à la source, l'investisseur doit le payer directement. La date limite habituelle est le 30 juin de l'année suivante. L'administration fiscale peut toutefois fixer une autre date limite si nécessaire.
La Chine n'a pas instauré le taux d'imposition de 20 % sur les dividendes spécifiquement pour les investisseurs étrangers. Son système d'imposition sur le revenu des personnes physiques applique déjà un taux de 20 % aux intérêts, dividendes et bonus. Les personnes physiques étrangères bénéficiaient d'une exonération spéciale de cet impôt depuis 1994.
La Chine a désormais supprimé cette exemption.
Pourquoi mettre fin à une exemption après plus de 30 ans ?
La politique initiale reflétait les priorités économiques de la Chine dans les années 1990.
À cette époque, la Chine souhaitait attirer davantage de capitaux internationaux. Les incitations fiscales ont contribué à rendre le pays plus attractif pour les investisseurs étrangers.
Les autorités chinoises affirment désormais que les investisseurs prennent en compte un éventail de facteurs beaucoup plus large, notamment la taille du marché, les infrastructures industrielles et l'environnement juridique et commercial. Selon elles, la Chine n'a plus besoin de cet avantage fiscal particulier pour attirer les investissements.
Il existe également un argument politique en faveur d'un traitement plus cohérent des investisseurs nationaux et étrangers.
Cette position est logique. Toutefois, les investisseurs devraient s'attacher à ce que révèle cette décision.
Les incitations fiscales existent parce que les gouvernements souhaitent encourager certains comportements. Ils peuvent également les supprimer lorsque leurs priorités changent.
Trente ans ne rendent pas une incitation permanente.
Une hausse d'impôt n'affecte pas tous les investisseurs de la même manière.
Le taux annoncé de 20 % est important, mais les investisseurs doivent éviter de supposer que chaque actionnaire étranger supportera finalement exactement le même coût supplémentaire.
La fiscalité transfrontalière dépend de plusieurs facteurs, notamment la résidence fiscale du particulier, la structure par laquelle l'investissement est détenu, les conventions de double imposition applicables et la disponibilité de crédits d'impôt étrangers dans une autre juridiction.
Le commentaire officiel de la Chine sur la réforme indique que certains investisseurs étrangers pourraient bénéficier d'un crédit d'impôt chinois sur leurs dettes dans leur pays de résidence. Toutefois, les conséquences pratiques dépendront de la situation particulière de chaque investisseur et des conventions fiscales applicables, ainsi que de la réglementation fiscale nationale.
C’est pourquoi il ne faut jamais calculer un taux d’imposition effectif à partir d’une simple annonce officielle.
Les investisseurs qui perçoivent des distributions d'entreprises chinoises devraient examiner leur situation fiscale globale dans toutes les juridictions concernées plutôt que de se concentrer uniquement sur la nouvelle taxe chinoise.
La Chine a toujours besoin de capitaux étrangers.
Cette réforme fiscale ne signifie pas que la Chine se détourne des investissements étrangers.
En juin 2026, la Chine a présenté un plan d'action en 15 points visant à soutenir et à améliorer les investissements étrangers. Ce plan porte sur l'accès au marché, les procédures d'investissement, les services aux entreprises et la gestion des capitaux étrangers. Il cible également des secteurs tels que la finance, l'éducation et la santé.
Cela crée une distinction importante.
La Chine souhaite toujours attirer des capitaux internationaux. Cependant, les décideurs politiques peuvent modifier les stratégies mises en œuvre pour y parvenir.
Le gouvernement peut supprimer un avantage fiscal général tout en instaurant des mesures plus ciblées ailleurs. Cette approche permet aux décideurs politiques d'orienter les investissements vers des secteurs ou des comportements spécifiques.
La Chine utilise déjà cette stratégie en matière de réinvestissement des entreprises.
Une autre mesure prévoit un crédit d'impôt pour les investisseurs institutionnels étrangers éligibles qui réinvestissent certains bénéfices distribués en Chine. Ce dispositif s'applique du 1er janvier 2025 au 31 décembre 2028. Les investisseurs éligibles peuvent bénéficier d'un crédit d'impôt équivalent à 10 % du montant réinvesti, sous réserve des règles et conventions fiscales applicables.
Cette mesure incitative s'applique aux entreprises non résidentes éligibles. Elle ne remplace pas les nouvelles règles applicables aux personnes physiques étrangères.
Le message général est clair : la Chine continue d’utiliser sa politique fiscale pour influencer les flux de capitaux étrangers et la durée de leurs séjours.
Le taux annoncé de 20 % n'affectera pas tout le monde de la même manière.
Les investisseurs ne doivent pas présumer que chaque personne concernée sera confrontée au même coût fiscal final.
La fiscalité transfrontalière dépend de plusieurs facteurs, notamment la résidence fiscale, les conventions fiscales applicables et les règles relatives au crédit d'impôt étranger.
Un investisseur peut payer des impôts en Chine et bénéficier d'un crédit d'impôt dans un autre pays. Un traité peut également influencer le traitement de certains revenus par les autorités.
Le résultat final dépend de la situation de l'investisseur.
C’est pourquoi une analyse fiscale professionnelle est essentielle. Les investisseurs doivent examiner la situation fiscale globale dans tous les pays concernés. Se fier uniquement au taux nominal chinois peut donner une image incomplète.
La citoyenneté et la résidence nécessitent également une analyse distincte. Un permis de séjour ne détermine pas automatiquement la résidence fiscale. Une seconde nationalité ne modifie pas automatiquement le lieu d'imposition d'un investisseur.
Ces catégories juridiques interagissent souvent, mais elles restent distinctes.
La leçon principale pour les investisseurs : tester la résistance des incitations gouvernementales
La leçon la plus importante à tirer de la décision de la Chine n'est pas simplement que certains ressortissants étrangers paieront plus d'impôts.
Les investisseurs ne devraient jamais fonder une stratégie à long terme entière sur une incitation gouvernementale qu'ils ne peuvent contrôler.
Une règle favorable peut améliorer un investissement. Elle ne doit cependant pas être la seule raison de son succès.
Avant d'engager des capitaux importants, les investisseurs devraient se poser les questions suivantes :
- L'investissement reste-t-il rentable si l'avantage fiscal disparaît ?
- Que se passe-t-il si le taux d'imposition effectif augmente ?
- Un autre changement de politique pourrait-il réduire le rendement attendu ?
- Dans quelle mesure la structure de propriété peut-elle s'adapter facilement ?
- La résidence de l'investisseur crée-t-elle un risque supplémentaire ?
- Une autre juridiction offrirait-elle une meilleure structure à long terme ?
Ce type de test de résistance est important au-delà de la simple planification fiscale.
Les gouvernements peuvent également modifier les règles de résidence, les seuils d'investissement et les actifs admissibles. Ils peuvent introduire de nouvelles exigences de présence physique. Ils peuvent aussi renforcer les exigences de diligence raisonnable ou les conditions des programmes.
Le risque lié aux politiques publiques devrait donc faire partie intégrante de la décision d'investissement initiale.
Ce que les investisseurs devraient examiner maintenant
Les personnes physiques étrangères qui perçoivent des dividendes d'entreprises chinoises à capitaux étrangers devraient prendre connaissance des nouvelles règles avant leur prochaine distribution.
Ils doivent d'abord identifier l'impôt chinois attendu. Ils doivent ensuite examiner les conventions fiscales et les crédits d'impôt étrangers. Les investisseurs pourraient également avoir besoin de revoir leurs structures de propriété et leurs plans de distribution avec des conseillers fiscaux qualifiés.
Les familles mobiles à l'international devraient adopter une vision plus large.
La résidence fiscale, le statut d'immigration, la citoyenneté et la détention d'investissements peuvent affecter différents aspects de la structure familiale. Un changement dans un domaine ne résout pas automatiquement un problème dans un autre.
La réforme de la fiscalité des dividendes en Chine rappelle utilement aux investisseurs internationaux que les incitations gouvernementales peuvent créer de la valeur, mais qu'il ne faut jamais présumer qu'elles seront permanentes.
Une exonération fiscale a perduré pendant plus de 30 ans.
C'est pourtant la Chine qui y a mis fin.
Les investisseurs à long terme devraient élaborer des stratégies capables de résister également au prochain changement de politique.
Contactez-nous si vous êtes intéressé par la citoyenneté par investissement
Nos conseillers experts vous proposeront une consultation individuelle pour trouver les meilleures solutions pour vous et votre famille et vous guider tout au long de la procédure.
Revoyez votre stratégie d'investissement et de résidence transfrontalière
Les investisseurs internationaux touchés par la réforme de la fiscalité des dividendes en Chine devraient évaluer l'interaction entre la fiscalité, la résidence et la structure d'investissement avant d'effectuer des ajustements majeurs.
Imperial Citizenship conseille les investisseurs et les familles mobiles à l'international sur citoyenneté par investissement et résidence par investissement Ces programmes s'étendent sur plusieurs juridictions. Lorsque des questions fiscales sont en jeu, ces stratégies doivent être coordonnées avec des conseillers fiscaux et juridiques qualifiés afin de garantir que les objectifs de résidence, d'investissement et familiaux soient pris en compte conjointement.
Questions fréquemment posées
Articles Relatifs
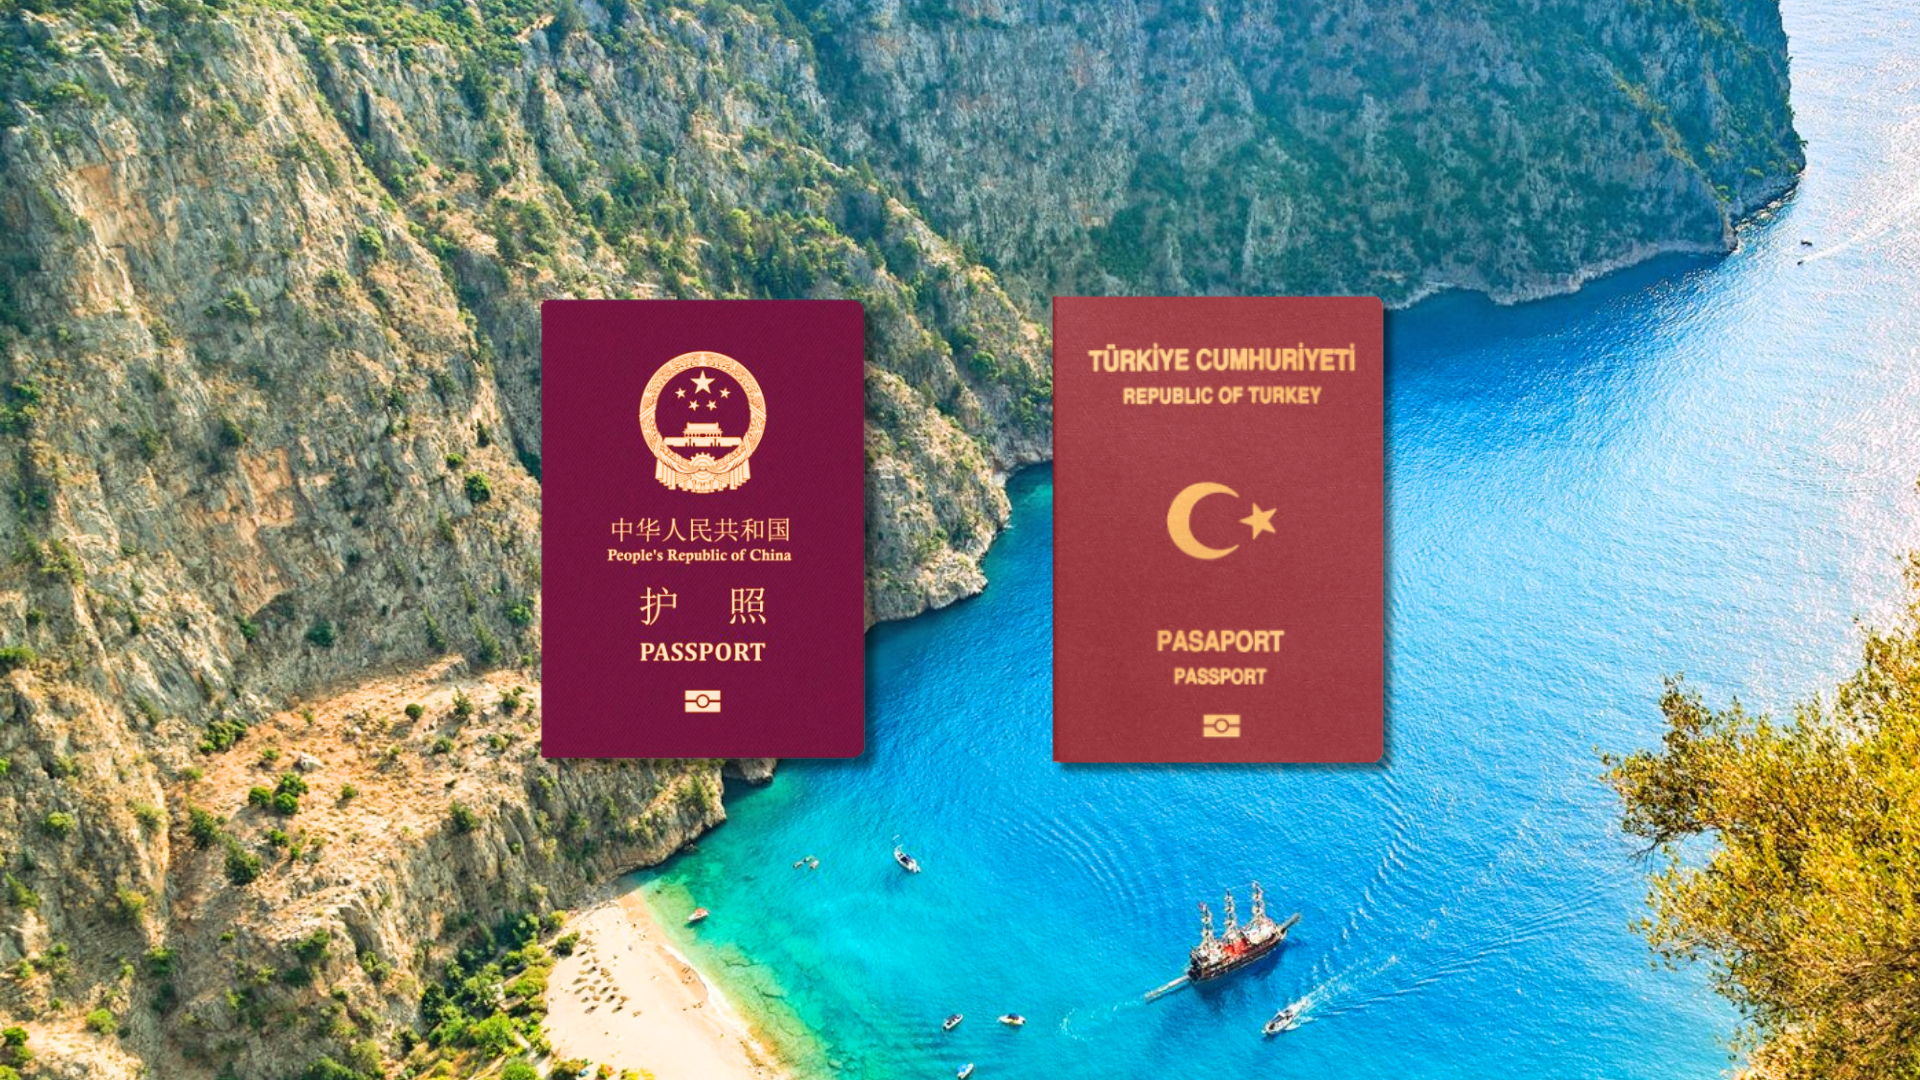
Pékin surveille votre patrimoine ; la Turquie offre une voie légale
À l'heure où la surveillance financière se renforce, les investisseurs internationaux prennent des mesures. Découvrez pourquoi 89 % des particuliers fortunés chinois s'intéressent à…
Restrictions relatives aux biens immobiliers étrangers à Chypre pour les investisseurs
Chypre envisage de renforcer le contrôle des acquisitions immobilières par les ressortissants de pays tiers face à la hausse de la demande étrangère. Ces propositions pourraient restreindre les achats…

Pourquoi 61 % des investisseurs millionnaires britanniques envisagent de s'installer à l'étranger
Une enquête menée auprès de 341 investisseurs britanniques fortunés a révélé que 61 % d'entre eux ont envisagé de s'établir à l'étranger, tandis que 97 % s'attendent à ce que les impôts…
Les pays veulent plus que des touristes. Ils veulent des familles aisées.
L'arrivée la plus précieuse n'est plus seulement celle du touriste qui passe une semaine. Les pays mettent en place des programmes de résidence, de fiscalité et…
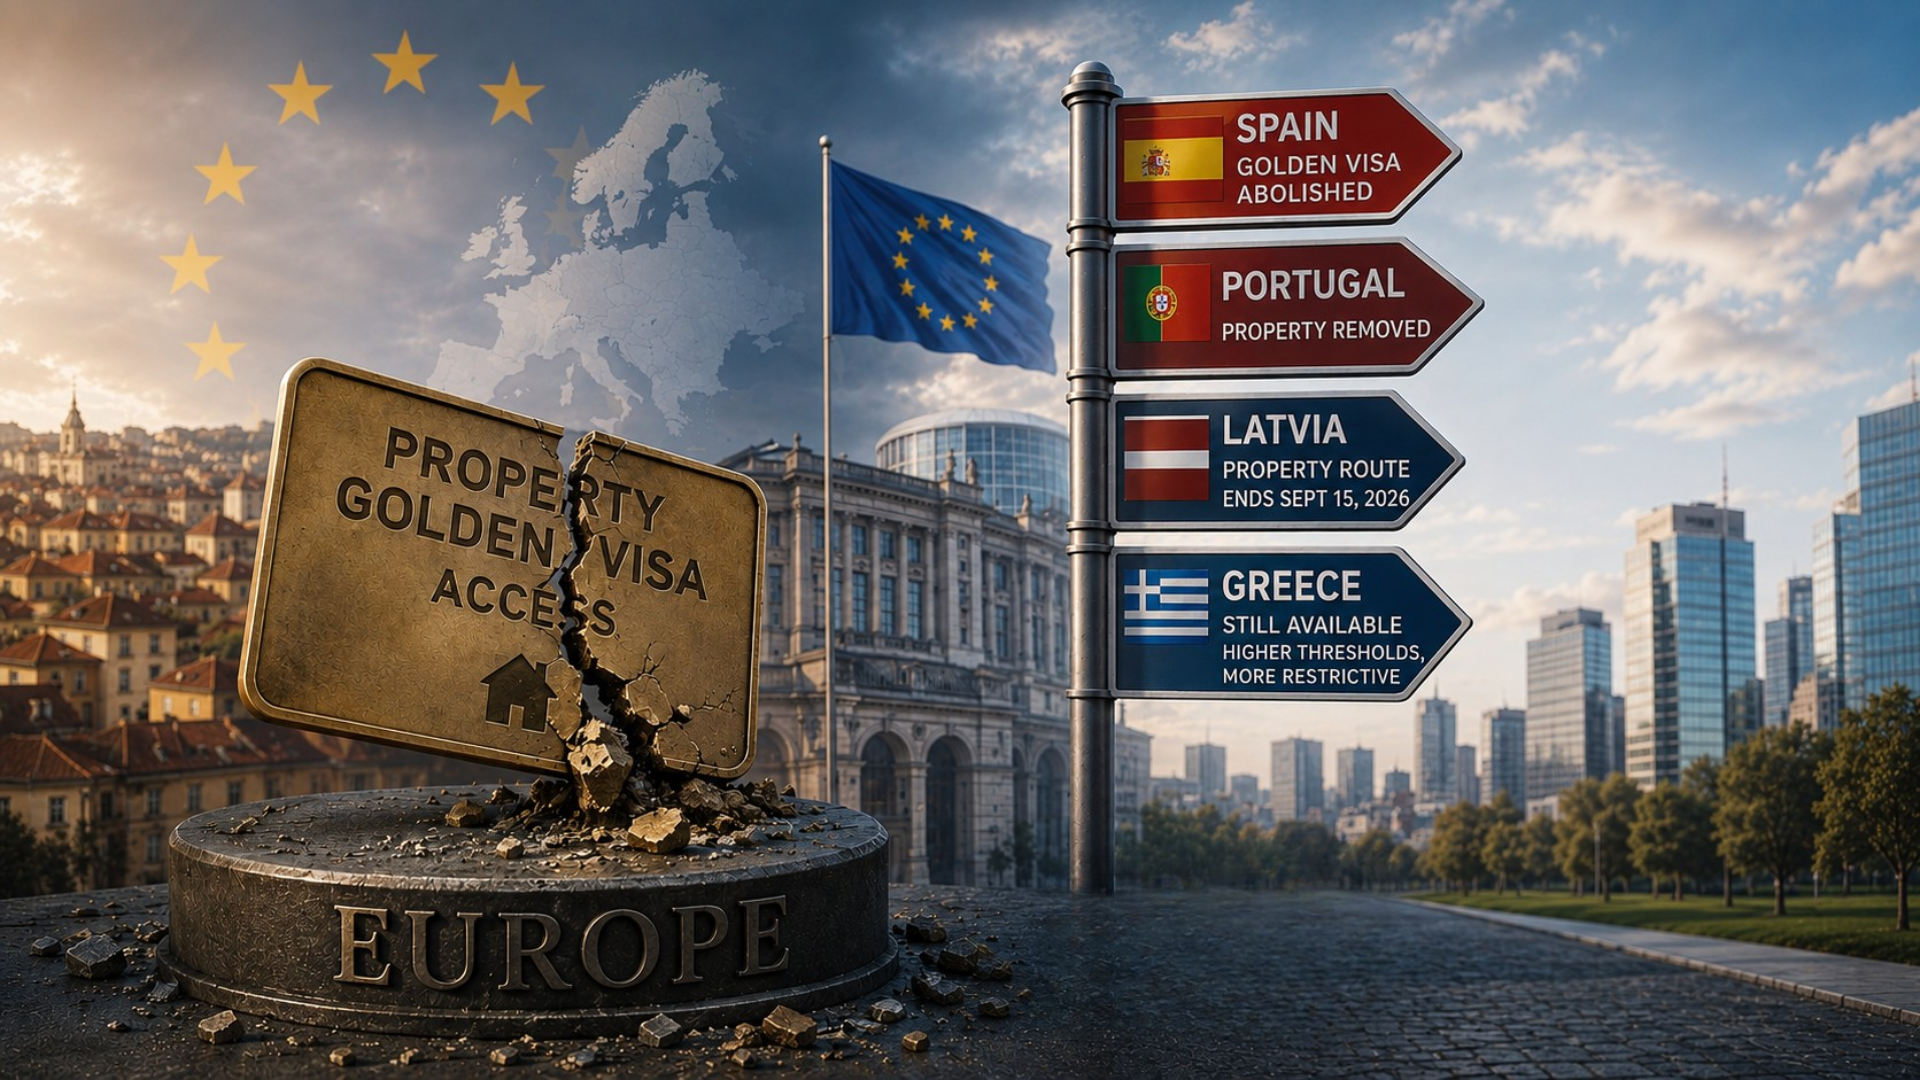
L'Europe est en train de tuer discrètement le modèle traditionnel du visa doré.
Le modèle européen traditionnel de résidence principale, basé sur l'acquisition d'un bien immobilier, se raréfie. La Lettonie exclut l'immobilier de son dispositif de résidence pour investisseurs, suite à…
Pourquoi 21 % des candidats au programme CBI mondial sont américains
D'après le Rapport mondial sur la citoyenneté 2026, les Américains représentent désormais 21 % des demandes de citoyenneté par investissement dans le monde. Ce chiffre…
